快速开始
工具包有两条对等的入口——交互式分析用 Python API,批量执行与复现归档用配置目录。两者共用同一套 校验与计算,结果逐值一致。
本页两个例子各自独立:月频面板三路 alpha 同跑,日频面板单路 alpha 配两条基准。每行代码后面紧跟 它产出的那张图或那张表,产出与代码在同一处,不另设汇总章节。
安装
需要 Python 3.10 及以上——pyproject.toml 声明 requires-python = ">=3.10",CI 在 3.10 / 3.11 /
3.12 / 3.13 四个版本上逐一跑安装与导入冒烟。安装后会注册命令行入口 alpholio。
输入可以是什么
三类输入,各自的必需列:
| 输入 | 必需列 | 可选列 |
|---|---|---|
| 信号 | date、id、alpha |
fwd_ret(自带实现收益时) |
| 价格面板 | date、id |
close(价格口径时必需)、cap(市值加权时必需) |
| 基准 | date、ret |
— |
每类输入都接受两种形态,两者对等且可在同一次回测里混用:
| 形态 | 写法 | 说明 |
|---|---|---|
| 内存 DataFrame | signals=alpha_df |
不必先落盘 |
| 磁盘文件 | signals="alpha.feather" |
格式按后缀推断 |
按后缀推断的格式:
| 后缀 | 读取方式 |
|---|---|
.feather |
feather |
.parquet、.pq |
parquet |
.csv、.txt、.csv.gz、.csv.zip |
csv(压缩包由 pandas 直接解开) |
后缀不在表内或需要覆盖推断时,在 SignalSpec / PriceSpec / ReferenceSpec 的 format 字段
显式写格式名。自定义格式可注册进 ALPHA_SOURCES 等注册表,见核心概念。
源表列名已是 date / id / alpha 这类契约列名时无需声明映射;不一致时用 column_map
(JSON)或 signal_columns / price_columns / reference_columns(Python API)指明。
文档中的数据位置是占位符
包内与文档内都不含任何本机绝对路径,数据位置一律写作 /path/to/...,运行前需指向实际位置。
JSON 配置用 vars 块统一换根目录。两个例子不附带数据文件。
月频:三路 alpha 同跑
一张月频面板同时充当三路信号与市值来源,每月调仓一次。区间 1998-01 至 2024-11 共 323 个自然月, 每月约 2,800 只。
输入长什么样
一行一个 (id, 自然月),日期已是月末:
date             datetime64[ns]
id                        int64
cap                     float64
fwd_ret                 float64
alpha1                  float64
alpha2                  float64
alpha3                  float64
      date    id       cap   fwd_ret   alpha1    alpha2    alpha3
1998-01-31 10016 181.90925 -0.037736 1.069835 -2.318964 -1.980191
1998-01-31 10025 241.83650  0.052239 1.072911 -1.840977 -1.366666
1998-01-31 10032 229.72550  0.411290 1.137218  0.186847  1.553281
1998-01-31 10048 283.31250  0.086667 1.183293 -0.461023 -0.629213
1998-01-31 10075 861.58050  0.140496 1.326372  1.753839  1.704253
三列 alpha 来自三个不同模型,在包中即三路独立信号。没有 close 列:面板自带 fwd_ret,
市值加权所需的 cap 也在同一张表里,因此价格面板的职责由这张表一并承担——同一份数据既作
signals 也作 prices。
起一次回测
三路 alpha 在同一张表的不同列上,signal_columns 是全局映射,无法为每路各写一套,因此改用
SignalSpec 逐路声明:
import pandas as pd
import alpholio as alp
from alpholio.config_schema import SignalSpec

panel = pd.read_parquet("/path/to/data/panel.parquet")

def spec(name):
    return SignalSpec(
        name=name,
        frame=panel,
        column_map={"date": "date", "id": "id", "alpha": name, "fwd_ret": "fwd_ret"},
    )

bt = alp.backtest(
    signals=[spec("alpha1"), spec("alpha2"), spec("alpha3")],
    prices=panel,
    price_columns={"date": "date", "id": "id", "cap": "cap"},
    horizon=1,
    frequency="monthly",
)
bt
回测对象直接打印,给出本次实验的参数与 headline 指标:
BacktestResult(signals=['alpha1', 'alpha2', 'alpha3'], horizon=1, n_buckets=10, weights=['EW', 'VW'], periods=323)
signal_model bucket weight  n_periods  ann_ret   cagr  ann_vol  sharpe  max_drawdown  total_equity  turnover  ic_mean
      alpha1    H-L     EW        323   0.1030 0.0948   0.1572  0.6552       -0.4599       11.4385    0.4485   0.0294
      alpha1    H-L     VW        323   0.0177 0.0042   0.1643  0.1075       -0.6081        1.1205    0.4485   0.0294
      alpha2    H-L     EW        323   0.3910 0.4535   0.1534  2.5484       -0.1149    23517.4431    0.6364   0.0730
      alpha2    H-L     VW        323   0.2005 0.2028   0.1721  1.1655       -0.3571      143.9808    0.6364   0.0730
      alpha3    H-L     EW        323   0.3179 0.3474   0.1838  1.7297       -0.2195     3059.9941    0.6516   0.0689
      alpha3    H-L     VW        323   0.2024 0.2021   0.1876  1.0789       -0.3439      141.6832    0.6516   0.0689
三路信号共用同一个 panel 对象,不会复制三份。frequency="monthly" 一处声明,四处生效:
horizon 与调仓间隔的单位变成自然月,年化基数取 12 而非 252,前视收益按自然月末取数,
日频基准的复利窗口按月计。
月频面板漏声明 frequency 不会报错
沿用默认的 daily 时,horizon=1 被当成 1 个交易日,年化因子推导出 252/1。上表的
ann_ret 会从 0.3910 变成 8.2103、sharpe 从 2.5484 变成 11.6781,而 total_equity
与 max_drawdown 分毫不变——从单张指标表上看不出哪一栏错了。
指标表:summary()
bucket="H-L" 只留多空,三路信号 × 两套加权共六行:
signal_model bucket weight  n_periods  ann_ret   cagr  ann_vol  sharpe  max_drawdown  total_equity  turnover  ic_mean
      alpha1    H-L     EW        323   0.1030 0.0948   0.1572  0.6552       -0.4599       11.4385    0.4485   0.0294
      alpha1    H-L     VW        323   0.0177 0.0042   0.1643  0.1075       -0.6081        1.1205    0.4485   0.0294
      alpha2    H-L     EW        323   0.3910 0.4535   0.1534  2.5484       -0.1149    23517.4431    0.6364   0.0730
      alpha2    H-L     VW        323   0.2005 0.2028   0.1721  1.1655       -0.3571      143.9808    0.6364   0.0730
      alpha3    H-L     EW        323   0.3179 0.3474   0.1838  1.7297       -0.2195     3059.9941    0.6516   0.0689
      alpha3    H-L     VW        323   0.2024 0.2021   0.1876  1.0789       -0.3439      141.6832    0.6516   0.0689
换手与 IC 按信号给出,与桶和加权方案无关,因此同一信号的各行共享同一个 turnover 与 ic_mean。
换掉过滤参数就换一张表——signal= 挑信号,weight= 挑加权方案,三个参数可任意组合:
signal_model bucket weight  n_periods  ann_ret    cagr  ann_vol  sharpe  max_drawdown  total_equity  turnover  ic_mean
      alpha2      0     EW        323  -0.1204 -0.1623   0.3290 -0.3659       -0.9938        0.0085    0.6015    0.073
      alpha2      1     EW        323   0.0106 -0.0230   0.2585  0.0410       -0.8565        0.5352    0.8381    0.073
      alpha2      2     EW        323   0.0537  0.0306   0.2155  0.2492       -0.6308        2.2532    0.8783    0.073
      alpha2      3     EW        323   0.0862  0.0719   0.1812  0.4759       -0.4802        6.4889    0.8853    0.073
      alpha2      4     EW        323   0.0941  0.0811   0.1770  0.5317       -0.5064        8.1663    0.8987    0.073
      alpha2      5     EW        323   0.1119  0.0986   0.1859  0.6022       -0.5197       12.5691    0.9079    0.073
      alpha2      6     EW        323   0.1473  0.1360   0.1947  0.7566       -0.5043       30.9792    0.9075    0.073
      alpha2      7     EW        323   0.1647  0.1536   0.2043  0.8063       -0.5219       46.7854    0.8936    0.073
      alpha2      8     EW        323   0.1946  0.1847   0.2182  0.8919       -0.5248       95.7918    0.8649    0.073
      alpha2      9     EW        323   0.2706  0.2652   0.2594  1.0430       -0.4531      561.8217    0.6971    0.073
      alpha2    H-L     EW        323   0.3910  0.4535   0.1534  2.5484       -0.1149    23517.4431    0.6364    0.073
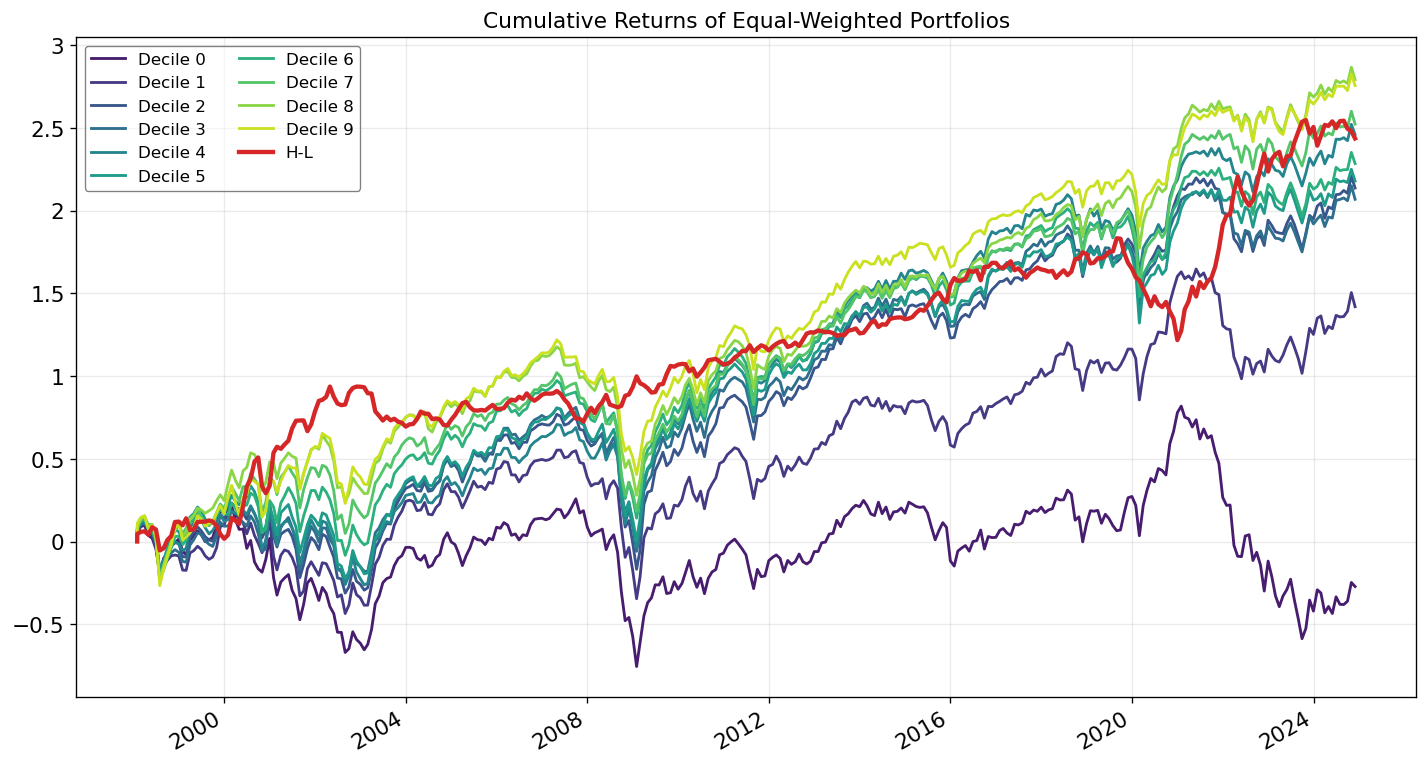
十个分位的 ann_ret 从 −12.04% 单调升到 27.06%,与分位序号的 Spearman 秩相关为 1.000。
多空对比图:plot("long_short")
weight 留空取首个加权方案,此处即 EW:
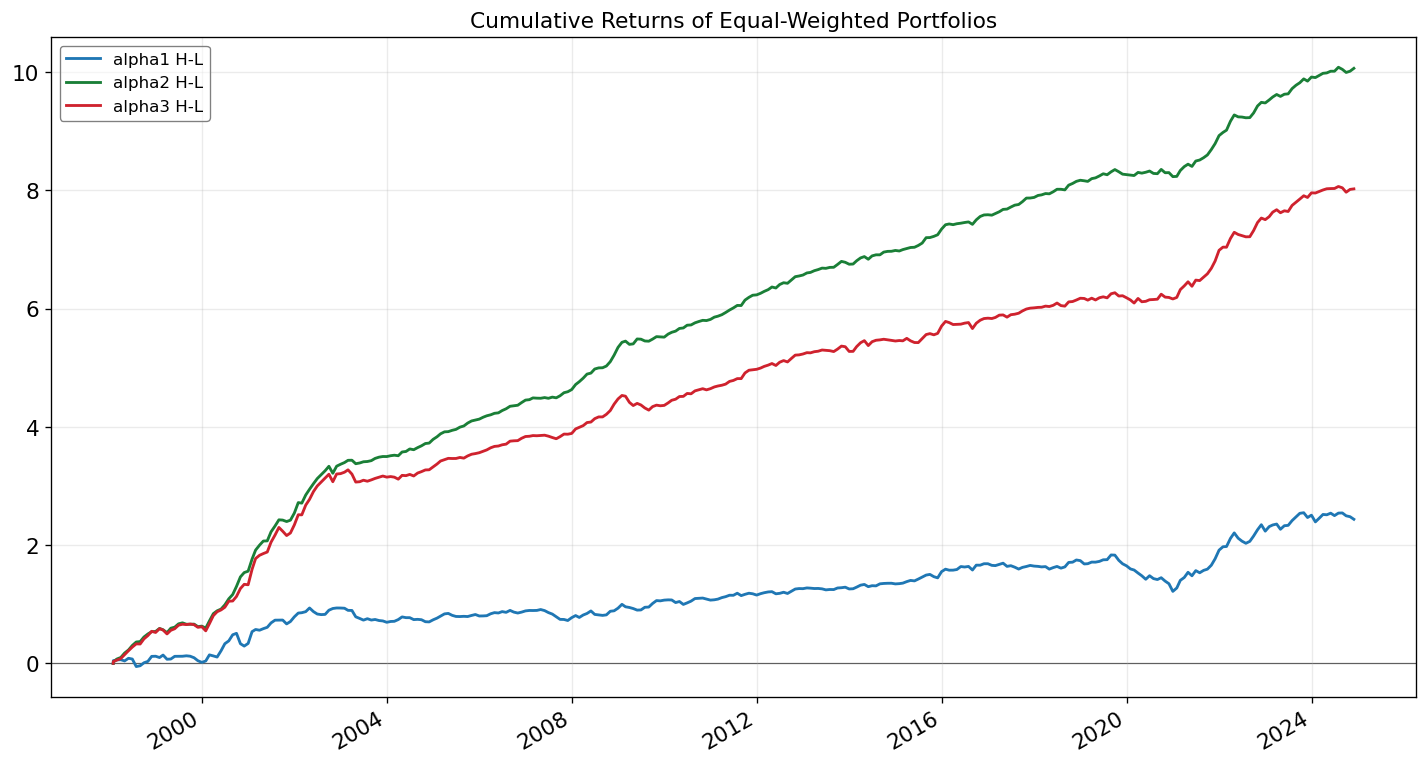
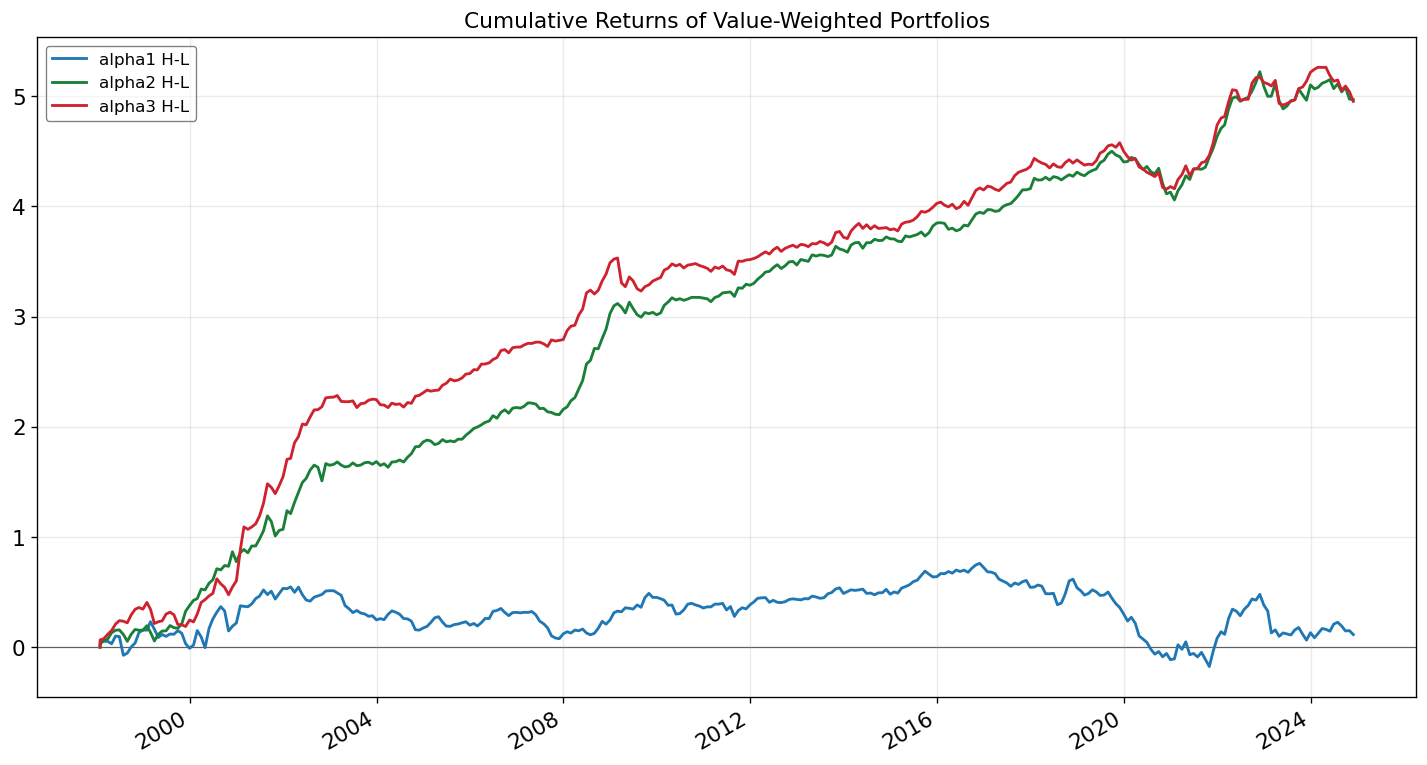
三路信号叠在同一张图上,横轴零线是盈亏分界。换 weight 就换一张:
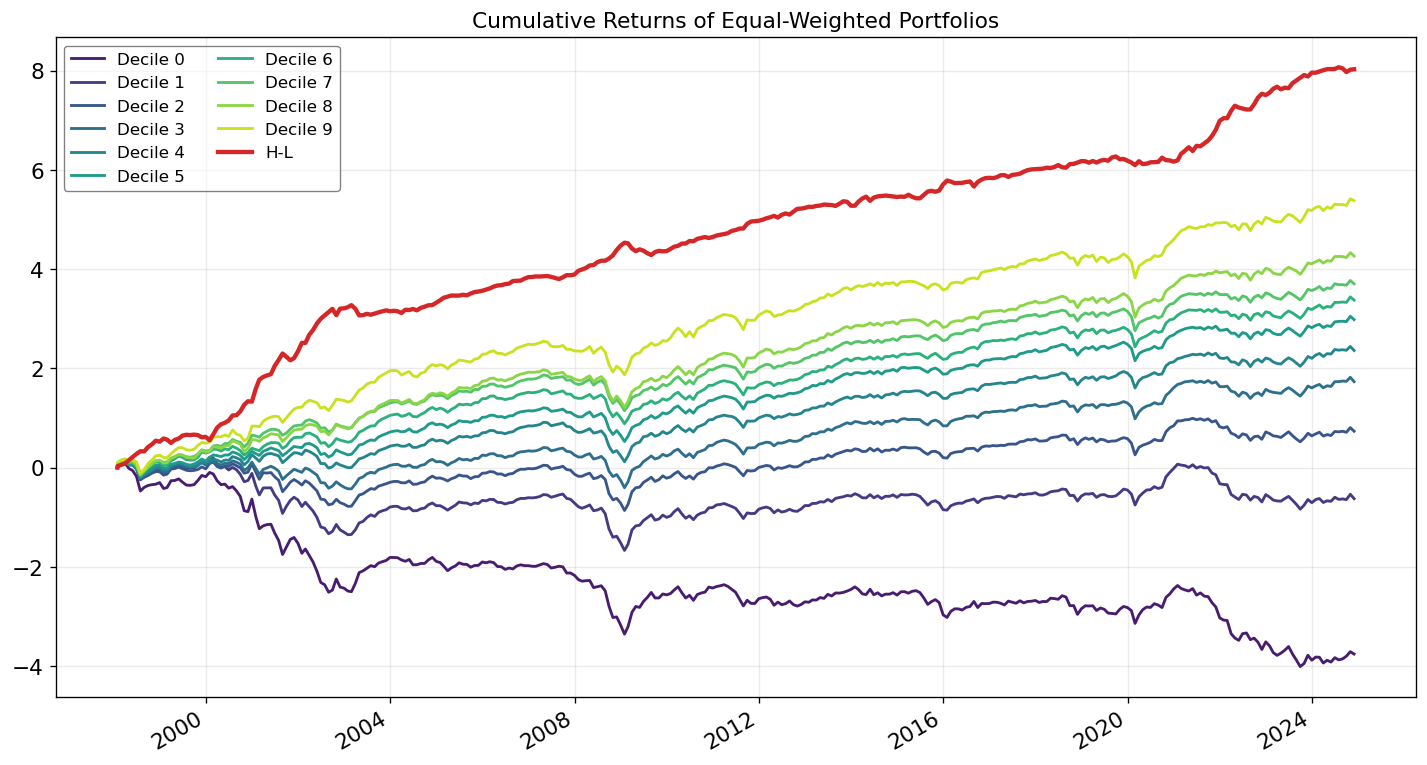
分位结构图:plot("deciles")
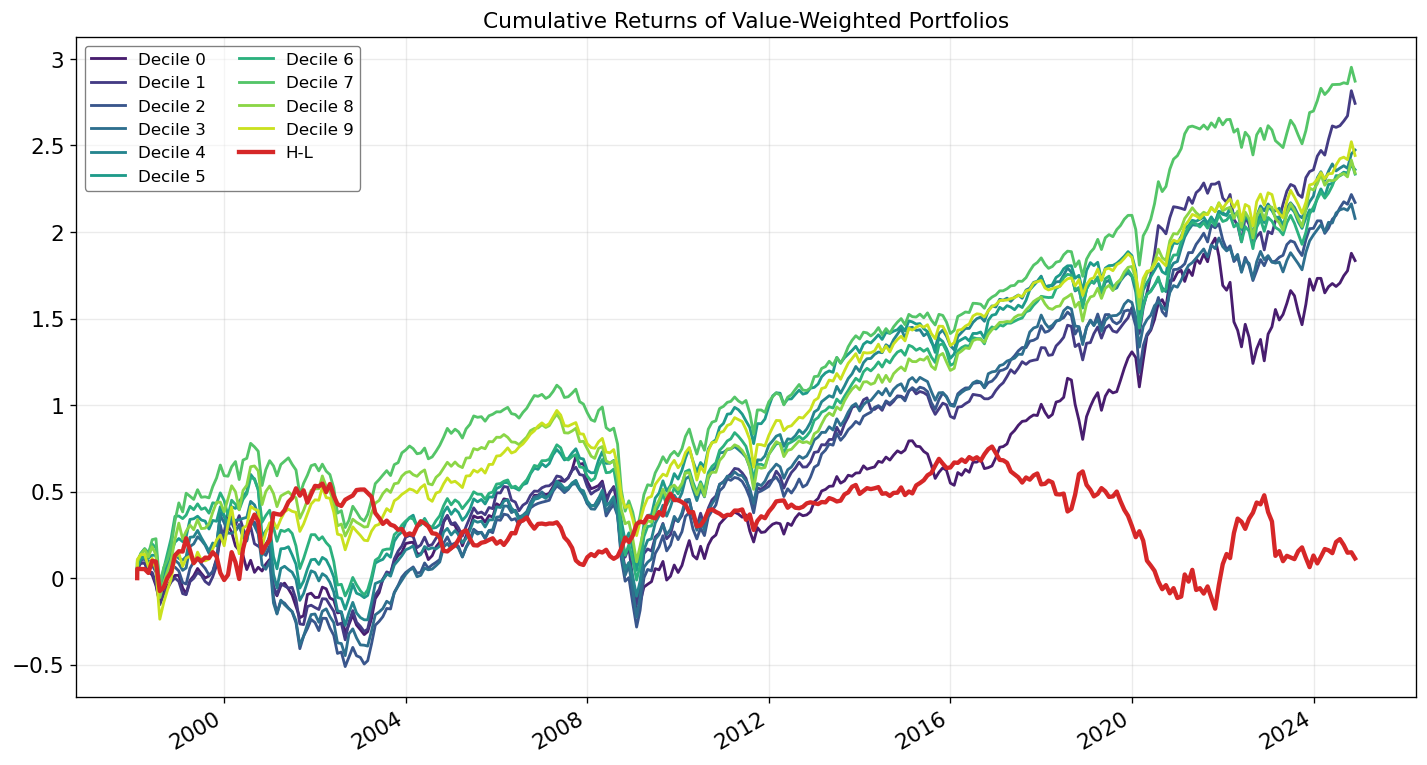
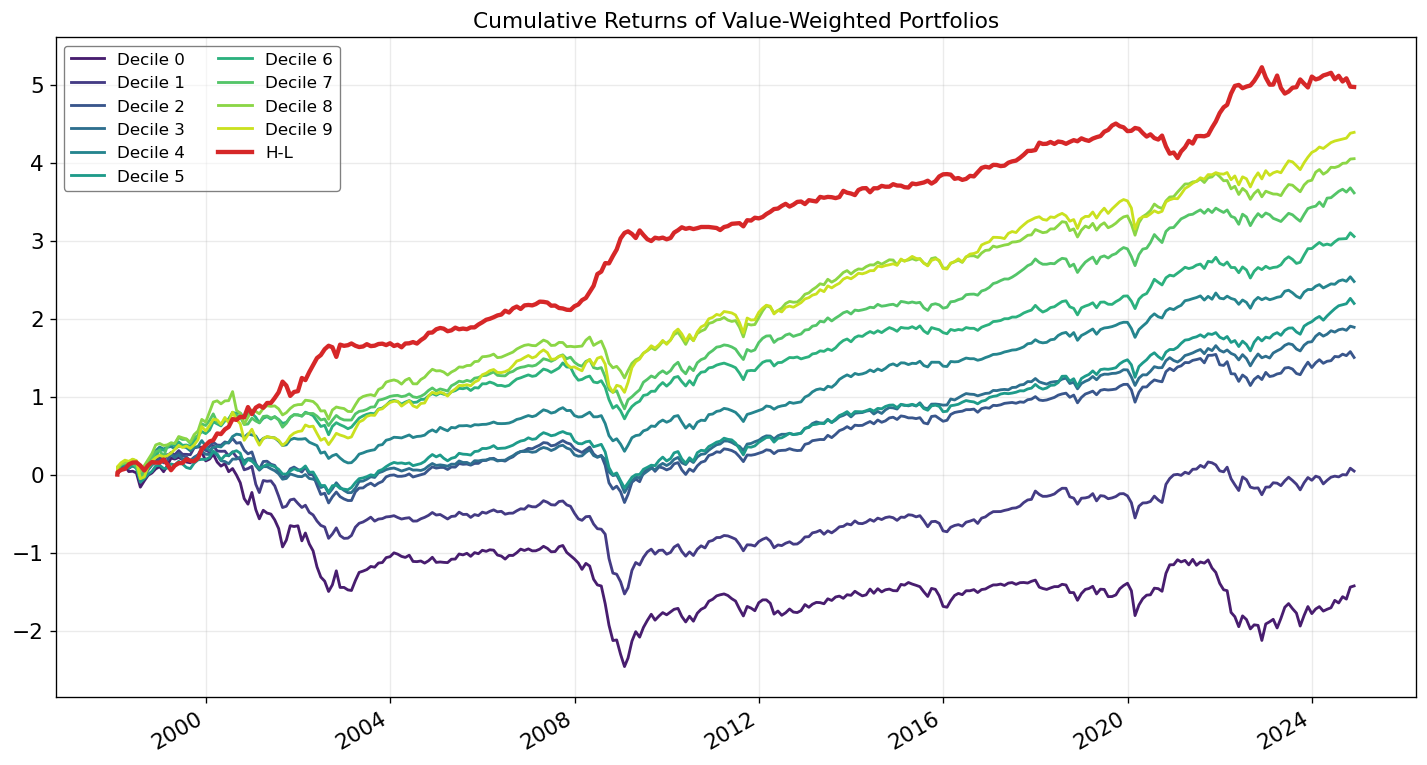
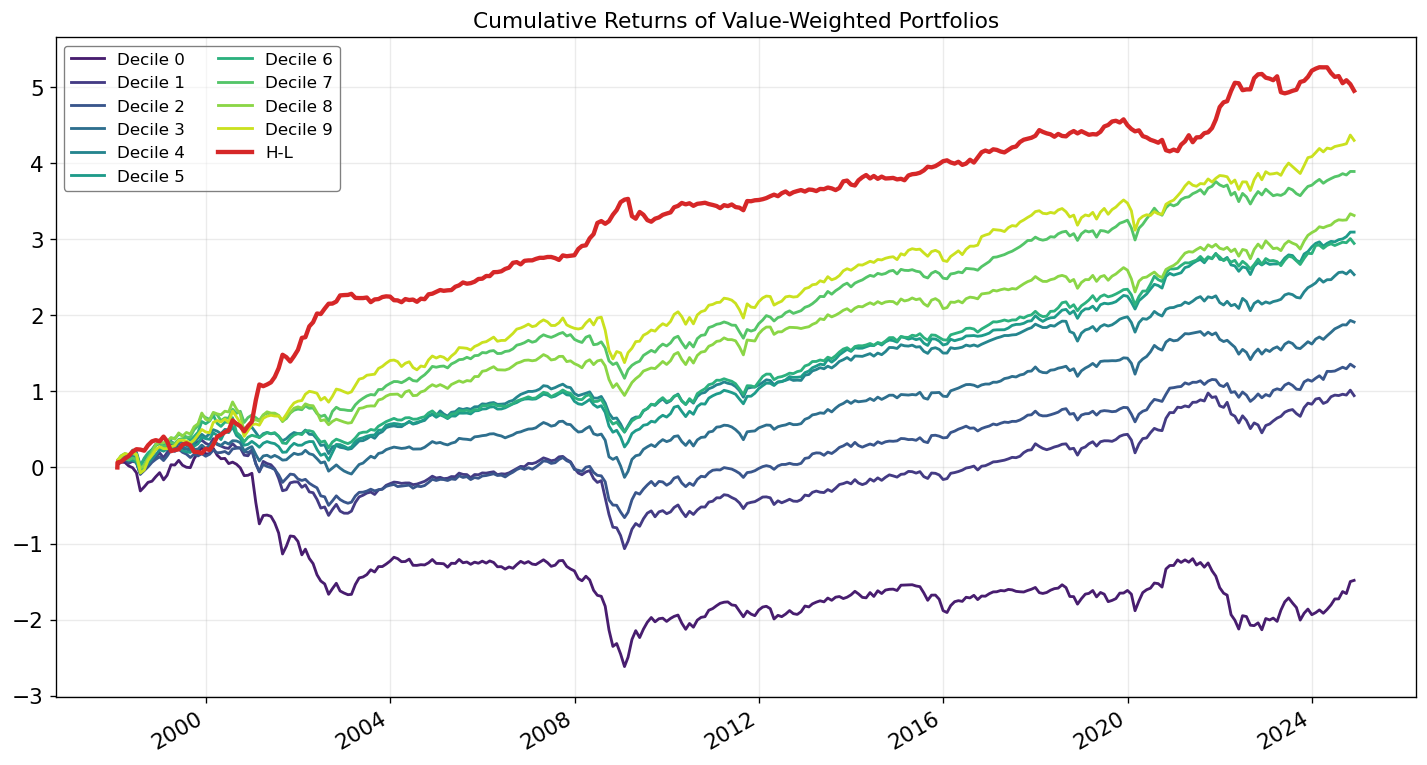
分位图一次只看一路信号——十个分位走色阶,多空用高亮色单独强调。signal= 决定画哪一路:
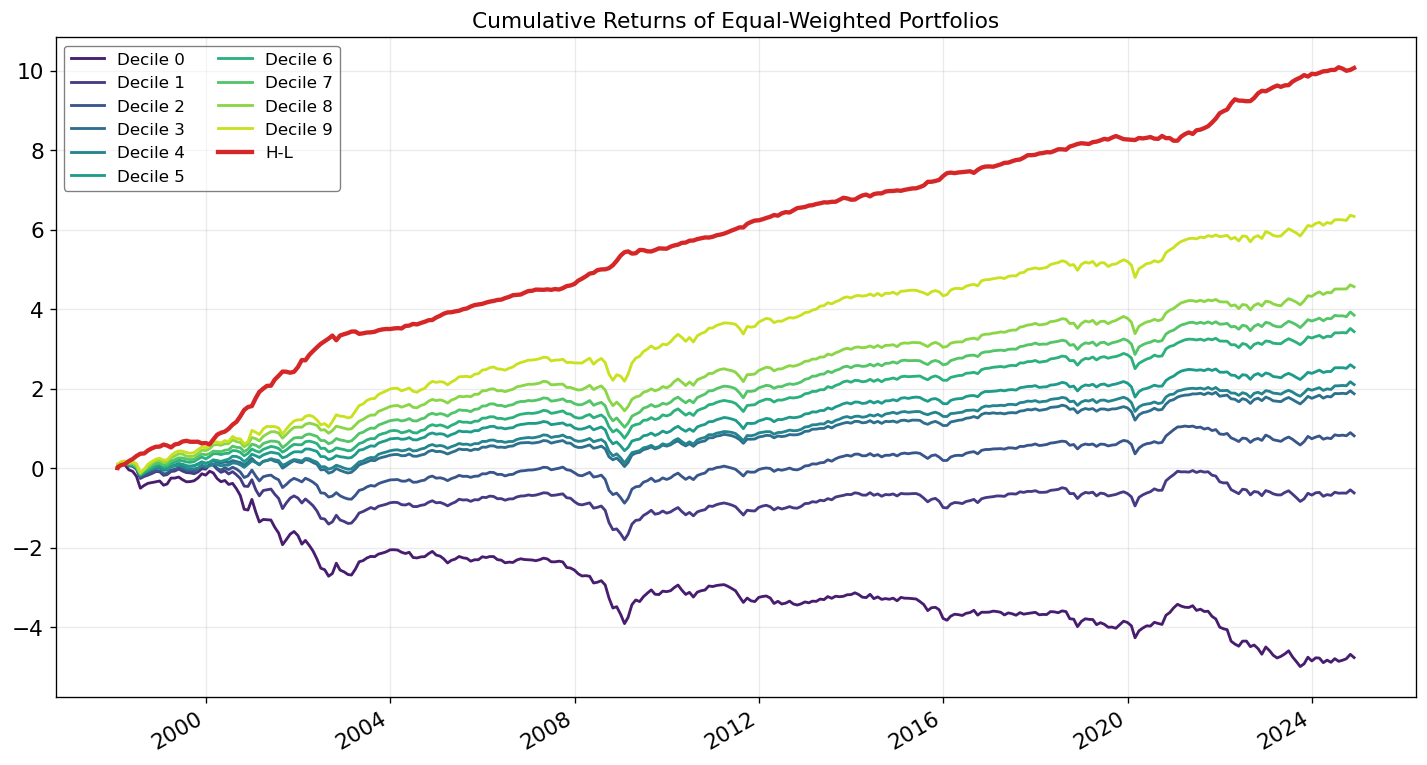
两个参数同时给出,就定位到「某一路信号 × 某一套加权」:
图表类型只有一种
包内注册的图表类型只有累计对数收益曲线。long_short 与 deciles 是同一种图的两个预设,
区别只在画哪些桶(buckets)与怎么配色(color_mode)。预设覆盖不到时,样式关键字可以
直接透传给 ChartSpec:
逐期诊断:ic 与 turnover
中间产物原样保留,直接取用不必重跑:
signal_model       date        ic  count
      alpha1 1998-01-31  0.158774   2814
      alpha1 1998-02-28  0.029687   2800
      alpha1 1998-03-31  0.029393   2785
      alpha1 1998-04-30 -0.097187   2770
      alpha1 1998-05-31  0.115131   2753
bt.turnover 同为逐期长表,粒度是 (signal_model, bucket, date)。此外 bt.returns、
bt.curves、bt.members、bt.aligned 分别是逐期组合收益、曲线、分桶成分与对齐面板,
逐项说明见产物与落盘。
落盘:save()
一次写出上面所有的图与表。内存 DataFrame 输入时没有数据文件可作落点锚,因此必须显式给出目录:
long_short_ew.png
long_short_vw.png
deciles_alpha1_ew.png
deciles_alpha2_ew.png
deciles_alpha3_ew.png
deciles_alpha1_vw.png
deciles_alpha2_vw.png
deciles_alpha3_vw.png
metrics.csv
turnover.csv
ic.csv
summary_metrics.csv
curves.feather
文件名逐段对应上面的调用:deciles_alpha2_ew.png 即 plot("deciles", signal="alpha2", weight="EW")
那张。图表数量因此是「策略对比图:加权方案数」加「分位图:信号数 × 加权方案数」,此处 2 + 3×2 = 8 张。
配置目录的等价写法
同一次回测写成四份 JSON,alpholio run 产出与上面逐值相同的图与表。目录内固定四个文件名,
缺任一即报错;vars 中定义的变量以 ${VAR} 形式在路径里展开。
三路信号指向同一个文件,只有 column_map.alpha 不同:
{
  "vars": { "DATA": "/path/to/your/data" },
  "frequency": "monthly",
  "prices": {
    "path": "${DATA}/panel.parquet",
    "column_map": { "date": "date", "id": "id", "cap": "cap" },
    "restrict_to_signal_assets": true
  },
  "signals": [
    {
      "name": "alpha1",
      "path": "${DATA}/panel.parquet",
      "column_map": { "date": "date", "id": "id", "alpha": "alpha1", "fwd_ret": "fwd_ret" }
    },
    {
      "name": "alpha2",
      "path": "${DATA}/panel.parquet",
      "column_map": { "date": "date", "id": "id", "alpha": "alpha2", "fwd_ret": "fwd_ret" }
    },
    {
      "name": "alpha3",
      "path": "${DATA}/panel.parquet",
      "column_map": { "date": "date", "id": "id", "alpha": "alpha3", "fwd_ret": "fwd_ret" }
    }
  ],
  "references": [],
  "calendar": {
    "first_rebalance": null,
    "last_rebalance": null,
    "rebalance_freq": 1,
    "source": "signals",
    "auto_stride": true
  }
}
forward_return.horizon 为必填项,此处单位是自然月:
{
  "metrics": ["ann_ret", "cagr", "ann_vol", "sharpe", "max_drawdown", "total_equity"],
  "periods_per_year": null,
  "trading_days_per_year": 252.0,
  "risk_free_rate": 0.0,
  "diagnostics": { "turnover": true, "ic": true, "ic_min_names": 20 },
  "curves": { "clip_lower": -0.99, "shared_origin": true },
  "vol_rescale": { "enabled": false, "reference": null, "min_periods": 20 }
}
两个图表配置分别对应 plot("long_short") 与 plot("deciles"),tables 三项对应
save() 写出的三份 CSV:
{
  "output_dir": "${DATA}/outputs",
  "export_returns": true,
  "charts": [
    {
      "name": "long_short",
      "type": "cumulative_log_return",
      "buckets": ["H-L"],
      "color_mode": "palette",
      "show_baseline": true
    },
    {
      "name": "deciles",
      "type": "cumulative_log_return",
      "buckets": ["0", "1", "2", "3", "4", "5", "6", "7", "8", "9", "H-L"],
      "color_mode": "gradient",
      "legend_ncol": 2
    }
  ],
  "tables": [
    {
      "name": "metrics",
      "type": "summary",
      "percent_columns": ["ann_ret", "cagr", "ann_vol", "max_drawdown", "turnover"],
      "decimals": 4
    },
    { "name": "turnover", "type": "turnover" },
    { "name": "ic", "type": "ic" }
  ],
  "style": { "figsize": [12.0, 6.5], "dpi": 120 }
}
alpholio run --config-dir configs/
alpholio run --config-dir configs/ --no-render     # 只算不出图
alpholio run --config-dir configs/ --quiet         # 不打印摘要,仅列出落盘文件
日频:单路 alpha 配两条基准
日频面板每 5 个交易日调仓一次,区间 2021-01-04 至 2025-12-24 共 250 个调仓期,每期约 4,800 只。 基准两条,等权与市值加权各一条,与两套加权方案配对。
输入长什么样
三张表。信号表每个 (date, id) 一行,自带已算好的实现收益:
      date    id     alpha  fwd_ret
2021-01-04 10026 -0.231237 0.005321
2021-01-04 10028  2.021429 0.120623
2021-01-04 10032 -0.020332 0.081269
2021-01-04 10044 -0.523864 0.102439
2021-01-04 10051 -0.141912 0.051826
价格面板逐日,提供交易日历与市值,区间比信号长得多,超出部分由 first_rebalance 与信号自身的
日期范围裁掉:
基准序列两列即可,日期与该日收益率:
fwd_ret 与 alpha 可以走不同的价格口径
信号自带 fwd_ret 时工具包直接采用,不做任何再加工。该列若按未复权 close 计算,拆股与
缩股会让它跳变:实测一例中某只股票反向缩股 1:100,价格口径据此算出 +25931% 的单只收益,
在 493 只的等权桶里单独贡献 +64% 的组合收益,使该期多空从 −1.76% 变成 −141.17%。
复权口径 prod(1 + 日收益) − 1 天然免疫拆股与除息。口径正确与否在包的职责之外。
起一次回测
信号与基准用内存表,价格面板几百 MB 交给包按需读取,两种形态在同一次调用里混用:
import pandas as pd
import alpholio as alp

bt = alp.backtest(
    signals={"alpha1": pd.read_feather("/path/to/data/alpha1.feather")},
    prices="/path/to/data/prices.feather",
    price_columns={"date": "date", "id": "id", "close": "close", "cap": "cap"},
    horizon=5,
    first_rebalance="2021-01-04",
    references={
        "SPX_EW": pd.read_csv("/path/to/data/spx_ew.csv", parse_dates=["date"]),
        "SPX_VW": pd.read_csv("/path/to/data/spx_vw.csv", parse_dates=["date"]),
    },
    reference_frequency="daily",
)
bt
BacktestResult(signals=['alpha1'], horizon=5, n_buckets=10, weights=['EW', 'VW'], periods=250)
signal_model bucket weight  n_periods  ann_ret   cagr  ann_vol  sharpe  max_drawdown  total_equity  turnover  ic_mean
      SPX_EW    REF     EW        250   0.1259 0.1176   0.1699  0.7408       -0.1932        1.7360       NaN      NaN
      SPX_EW    REF     VW        250   0.1259 0.1176   0.1699  0.7408       -0.1932        1.7360       NaN      NaN
      SPX_VW    REF     EW        250   0.1559 0.1520   0.1679  0.9284       -0.2333        2.0175       NaN      NaN
      SPX_VW    REF     VW        250   0.1559 0.1520   0.1679  0.9284       -0.2333        2.0175       NaN      NaN
      alpha1    H-L     EW        250   0.0923 0.0711   0.2153  0.4288       -0.4202        1.4060    0.2648   0.0291
      alpha1    H-L     VW        250   0.1714 0.1342   0.3024  0.5670       -0.3767        1.8676    0.2648   0.0291
基准以 bucket="REF"、signal_model= 基准名进入结果表。reference_frequency="daily" 表示这两条
序列是日收益,需按持有期复利后再与调仓日历对齐;已折算好的周期收益填 "period"。
三处没有写、由数据推出来的默认值:
| 推导项 | 取值 | 依据 |
|---|---|---|
rebalance_freq |
5,等于 horizon |
缺省取同值,相邻持有窗口首尾相接 |
weights |
["ew", "vw"] |
价格面板带 cap 列 |
forward_return_source |
"signals" |
信号表自带 fwd_ret,优先于由 close 推算 |
信号只在调仓日落盘,原生间隔已是 5 个交易日,auto_stride 识别到后不再二次抽稀。
规则详见核心概念。
指标表:summary()
bucket 接受列表,多空与基准一次取出:
signal_model bucket weight  n_periods  ann_ret   cagr  ann_vol  sharpe  max_drawdown  total_equity  turnover  ic_mean
      SPX_EW    REF     EW        250   0.1259 0.1176   0.1699  0.7408       -0.1932        1.7360       NaN      NaN
      SPX_EW    REF     VW        250   0.1259 0.1176   0.1699  0.7408       -0.1932        1.7360       NaN      NaN
      SPX_VW    REF     EW        250   0.1559 0.1520   0.1679  0.9284       -0.2333        2.0175       NaN      NaN
      SPX_VW    REF     VW        250   0.1559 0.1520   0.1679  0.9284       -0.2333        2.0175       NaN      NaN
      alpha1    H-L     EW        250   0.0923 0.0711   0.2153  0.4288       -0.4202        1.4060    0.2648   0.0291
      alpha1    H-L     VW        250   0.1714 0.1342   0.3024  0.5670       -0.3767        1.8676    0.2648   0.0291
一条 references 会对每个加权方案各复制一行,因此 SPX_EW 在 EW 与 VW 两行上取值相同——
基准序列本身与组合的加权方案无关。基准行不参与换手与 IC,两列记 NaN。
只给 weight 时得到该加权方案下的全部桶,分位与基准同表:
signal_model bucket weight  n_periods  ann_ret    cagr  ann_vol  sharpe  max_drawdown  total_equity  turnover  ic_mean
      SPX_EW    REF     EW        250   0.1259  0.1176   0.1699  0.7408       -0.1932        1.7360       NaN      NaN
      SPX_VW    REF     EW        250   0.1559  0.1520   0.1679  0.9284       -0.2333        2.0175       NaN      NaN
      alpha1      0     EW        250  -0.0772 -0.1237   0.3308 -0.2334       -0.8023        0.5195    0.2848   0.0291
      alpha1      1     EW        250   0.0337 -0.0002   0.2599  0.1296       -0.5407        0.9989    0.4345   0.0291
      alpha1      2     EW        250   0.0809  0.0611   0.2074  0.3900       -0.3384        1.3419    0.5317   0.0291
      alpha1      3     EW        250   0.0938  0.0820   0.1723  0.5441       -0.2618        1.4782    0.5942   0.0291
      alpha1      4     EW        250   0.0903  0.0821   0.1502  0.6011       -0.2471        1.4790    0.6254   0.0291
      alpha1      5     EW        250   0.1006  0.0931   0.1512  0.6654       -0.2133        1.5551    0.6342   0.0291
      alpha1      6     EW        250   0.0990  0.0902   0.1584  0.6253       -0.1989        1.5347    0.6136   0.0291
      alpha1      7     EW        250   0.1164  0.1068   0.1718  0.6775       -0.2016        1.6545    0.5641   0.0291
      alpha1      8     EW        250   0.1145  0.0990   0.1996  0.5738       -0.3021        1.5974    0.4516   0.0291
      alpha1      9     EW        250   0.0151 -0.0200   0.2652  0.0570       -0.5282        0.9045    0.2545   0.0291
      alpha1    H-L     EW        250   0.0923  0.0711   0.2153  0.4288       -0.4202        1.4060    0.2648   0.0291
分位序号与 ann_ret 的 Spearman 秩相关为 0.527:单调性主要由低分位一侧贡献,最高分位 D9 回落到
1.51%,低于 D2 至 D8 的任何一档。多空的收益因此几乎全部来自空头端。
多空对比图:plot("long_short", signals=[...])
long_short 预设默认把所有基准都画上。等权组合应配等权指数,因此用 signals 白名单挑出这张图
该有的那条:
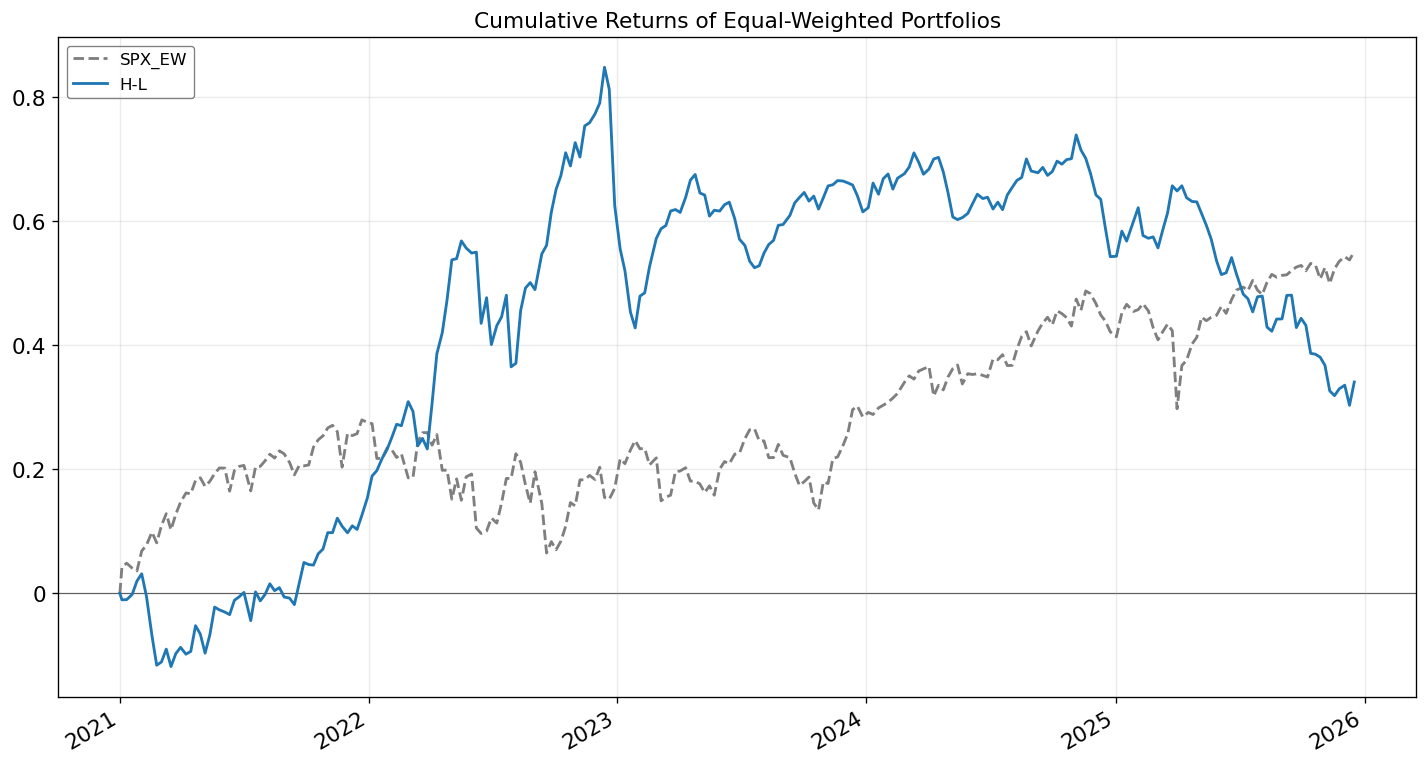
虚线是基准,样式走 style.reference_color 与 style.reference_linestyle。换成市值加权那套:
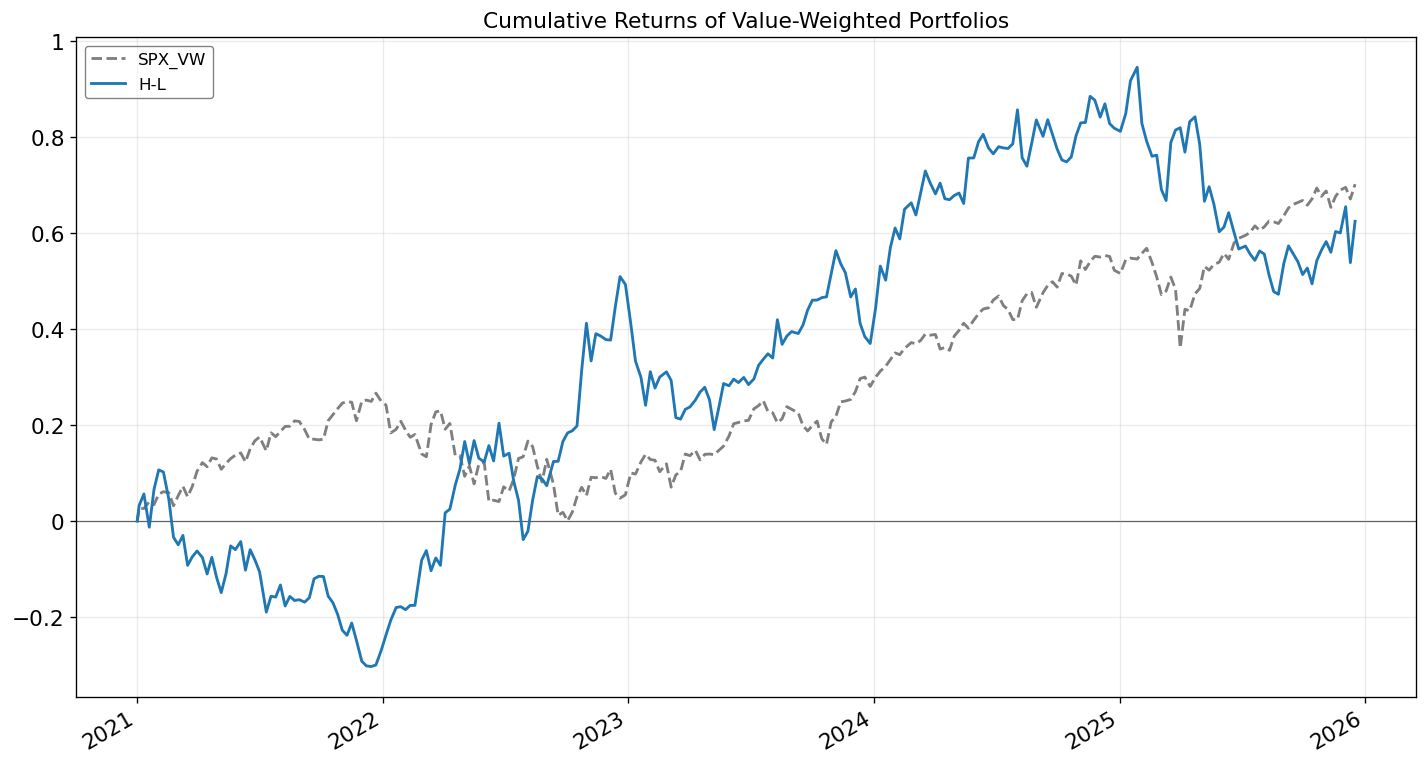
signals 白名单对策略信号与基准名同时生效,因此参与该图的策略必须一并列出。留空则两条基准同图,
适合只看指数之间差异的场合。
分位结构图:plot("deciles")
只有一路信号时不必写 signal=:
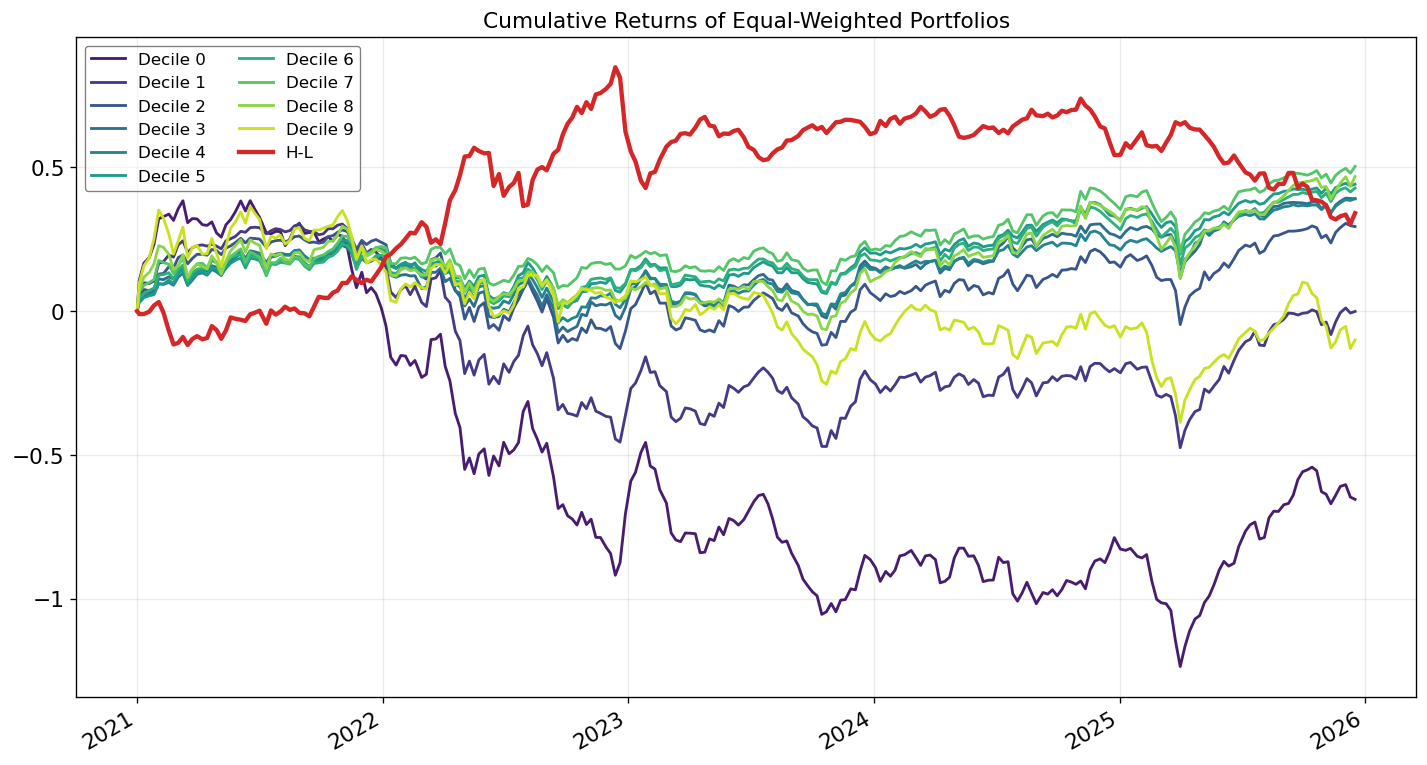
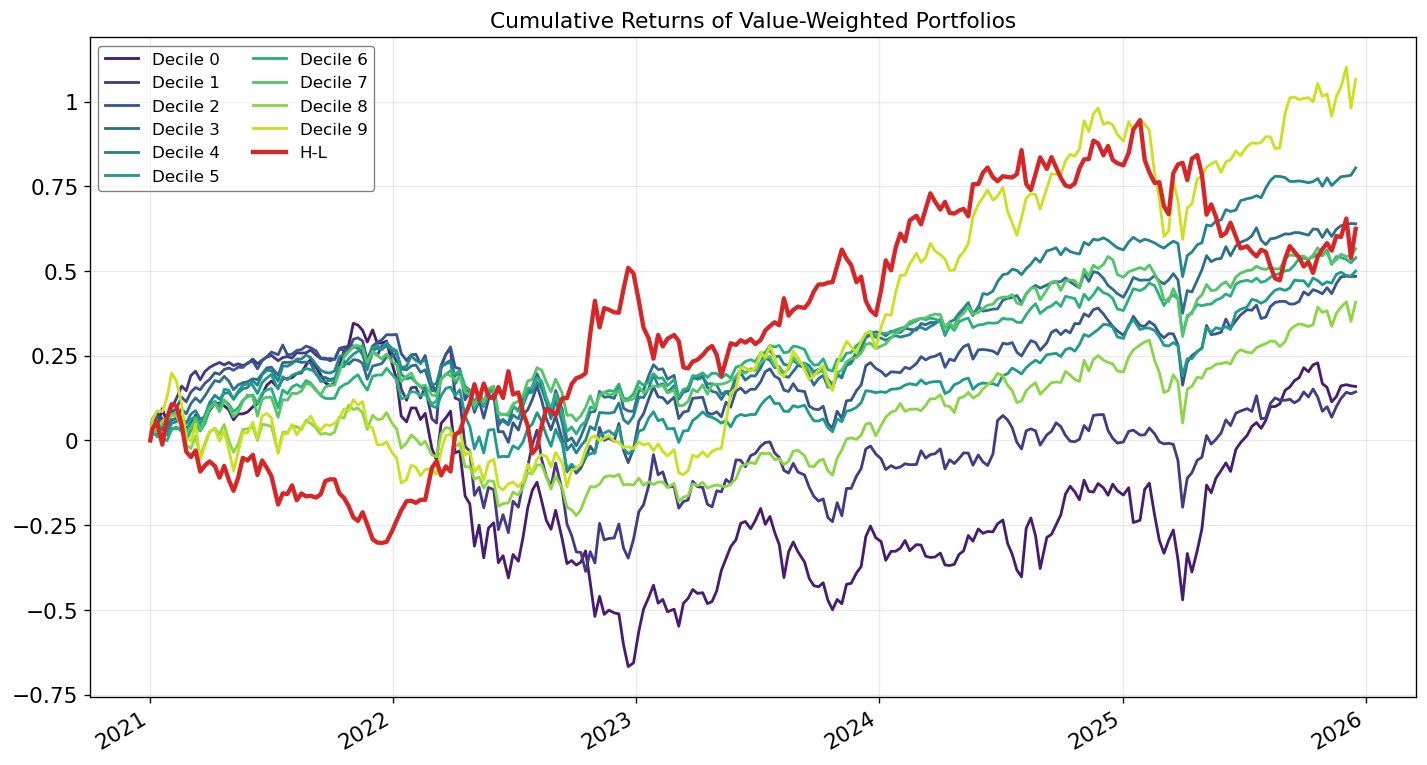
分位图的桶列表不含 REF,基准因此不会出现在这两张图上。
逐期诊断与落盘
signal_model       date        ic  count
      alpha1 2021-01-04  0.008399   4446
      alpha1 2021-01-11 -0.034371   4452
      alpha1 2021-01-19  0.059905   4452
      alpha1 2021-01-26  0.060289   4496
      alpha1 2021-02-02 -0.000085   4349
long_short_ew.png
long_short_vw.png
deciles_ew.png
deciles_vw.png
metrics.csv
turnover.csv
ic.csv
summary_metrics.csv
curves.feather
单信号时分位图不加信号名后缀,文件名为 deciles_{weight}.png。
save() 走的是预设,不带 signals 白名单
落盘的 long_short_ew.png 上两条基准都在,与上面按加权配对的那两张不同。要让落盘结果也按
加权配对,用下面的配置目录——两个同名 long_short 配置按 weights 分开,各自限定 signals。
配置目录的等价写法
基准在 references 中声明,frequency 取 daily 表示该序列是日收益:
{
  "vars": { "DATA": "/path/to/your/data" },
  "frequency": "daily",
  "prices": {
    "path": "${DATA}/prices.feather",
    "column_map": { "date": "date", "id": "id", "close": "close", "cap": "cap" },
    "restrict_to_signal_assets": true
  },
  "signals": [
    {
      "name": "alpha1",
      "path": "${DATA}/alpha1.feather",
      "column_map": { "date": "date", "id": "id", "alpha": "alpha", "fwd_ret": "fwd_ret" }
    }
  ],
  "references": [
    {
      "name": "SPX_EW",
      "path": "${DATA}/spx_ew.csv",
      "column_map": { "date": "date", "ret": "ret" },
      "frequency": "daily"
    },
    {
      "name": "SPX_VW",
      "path": "${DATA}/spx_vw.csv",
      "column_map": { "date": "date", "ret": "ret" },
      "frequency": "daily"
    }
  ],
  "calendar": {
    "first_rebalance": "2021-01-04",
    "last_rebalance": null,
    "rebalance_freq": 5,
    "source": "signals",
    "auto_stride": true
  }
}
reference_lag 为 1 表示基准的复利窗口从锚点次日起算,与持仓对齐:
与月频例子相同:
{
  "metrics": ["ann_ret", "cagr", "ann_vol", "sharpe", "max_drawdown", "total_equity"],
  "periods_per_year": null,
  "trading_days_per_year": 252.0,
  "risk_free_rate": 0.0,
  "diagnostics": { "turnover": true, "ic": true, "ic_min_names": 20 },
  "curves": { "clip_lower": -0.99, "shared_origin": true },
  "vol_rescale": { "enabled": false, "reference": null, "min_periods": 20 }
}
前两个图表配置与上面两次 plot("long_short", weight=..., signals=[...]) 一一对应:
{
  "output_dir": "${DATA}/outputs",
  "export_returns": true,
  "charts": [
    {
      "name": "long_short",
      "type": "cumulative_log_return",
      "buckets": ["H-L", "REF"],
      "weights": ["EW"],
      "signals": ["alpha1", "SPX_EW"],
      "color_mode": "palette",
      "show_baseline": true
    },
    {
      "name": "long_short",
      "type": "cumulative_log_return",
      "buckets": ["H-L", "REF"],
      "weights": ["VW"],
      "signals": ["alpha1", "SPX_VW"],
      "color_mode": "palette",
      "show_baseline": true
    },
    {
      "name": "deciles",
      "type": "cumulative_log_return",
      "buckets": ["0", "1", "2", "3", "4", "5", "6", "7", "8", "9", "H-L"],
      "color_mode": "gradient",
      "legend_ncol": 2
    }
  ],
  "tables": [
    {
      "name": "metrics",
      "type": "summary",
      "percent_columns": ["ann_ret", "cagr", "ann_vol", "max_drawdown", "turnover"],
      "decimals": 4
    },
    { "name": "turnover", "type": "turnover" },
    { "name": "ic", "type": "ic" }
  ],
  "style": { "figsize": [12.0, 6.5], "dpi": 120 }
}
两个图表配置同名且 weights 互不重叠,产出的 long_short_ew.png 与 long_short_vw.png
不会互相覆盖。
下一步
- 核心概念:两条入口的关系、三份契约与扩展点
- 产物与落盘:落点规则、表的过滤与百分比换算
- 数学口径:每个指标的确切公式与失真条件
- Python API 参考:
backtest()逐参数说明与结果对象